“결혼은 안 할 것 같아요. 그럼 노후는 어떻게 하죠?” 40대에 접어들면 이 질문이 농담에서 현실로 바뀌는 순간이 와요. 하나금융연구소가 올해 9월 공개한 보고서는 이 질문에 숫자로 일부 답해 줍니다. 혼자 살면서 결혼이나 재혼 계획이 없는 ‘지속 1인가구’의 평균 순자산이 4억 3천만 원으로, 전체 1인가구 평균보다 7천만 원 많았다는 내용이에요. 다만 이 숫자를 곧이곧대로 믿기 전에, 어떤 사람들을 조사한 숫자인지부터 짚어 볼게요.
한눈에 보는 핵심
- 지속 1인가구는 평균 13년 혼자 살았고, 여성이 64%, 40·50대가 70%예요.
- 평균 순자산은 지속 1인가구 4.3억 원, 전체 3.6억 원, 임시 1인가구 2.9억 원입니다.
- 한국의 공적연금 소득대체율은 OECD 평균보다 낮고, 노인 소득 빈곤율은 가장 높은 수준이에요.
- 혼자 사는 사람의 노후 설계는 ‘돈’에 더해 ‘아플 때 연락할 사람’까지 포함해야 합니다.
숫자로 보는 ‘지속 1인가구’
이 보고서는 25~59세 경제활동 1인가구 1,000명(2026년 4월 조사)을 대상으로 했고, 이 중 기혼자를 뺀 887명을 결혼 의향에 따라 임시, 미정, 지속으로 나눴어요. 지속 유형은 21%였습니다.
| 구분 | 지속 | 임시 | 전체 |
|---|---|---|---|
| 평균 순자산 | 4억 3천만 원 | 2억 9천만 원 | 3억 6천만 원 |
| 자가 보유율 | 54% | 30% | 38% |
| 노후 준비를 저축·투자 목적 3순위 안에 꼽은 비율 | 72% | 44% | 57% |
| 삶의 만족도 | 83% | 73% | 공개 안 됨 |
수치로 확인되는 공통점은 세 가지예요. 집을 가진 비율이 높고, 혼자 산 기간이 길고, 노후를 저축의 이유로 앞세운다는 점입니다. 원하는 금융 서비스도 지속 1인가구는 노후설계가 65%, 세금·절세 컨설팅이 48%로 가장 많았어요.
이 숫자를 읽을 때 조심할 점
첫째, 이 조사는 ‘일하는’ 1인가구가 대상이에요. 국가데이터처의 「2025 통계로 보는 1인 가구」(2024년 기준)에서 1인가구 연평균 소득은 3,423만 원이고, 소득 3천만 원 미만 가구가 절반을 넘습니다. 평균 자산도 2억 2천만 원대, 주택 소유율은 32%였어요. 하나금융연구소 조사와 통계청 조사는 방식이 달라 직접 비교할 수는 없지만, 4.3억이 모든 1인가구의 모습은 아니라는 점은 분명합니다.
둘째, 인과 관계는 알 수 없어요. 자산이 있어서 혼자 사는 삶을 선택했을 수도 있고, 혼자라서 더 악착같이 모았을 수도 있습니다. 자가 보유율 차이(54% 대 38%)가 순자산 격차의 큰 부분을 설명할 가능성이 높지만, 이는 제 추정일 뿐 보고서가 밝힌 결론은 아니에요.
혼자 사는 노후, 공적연금만으로는 부족한 이유
경제협력개발기구(OECD)의 「Pensions at a Glance 2025」를 국민연금연구원이 분석한 내용이 보도됐는데, 한국의 위치는 아래와 같아요.
| 지표 | 한국 | OECD 평균 |
|---|---|---|
| 평균 임금 근로자 공적연금 소득대체율 | 33.4% | 43.0% |
| 65세 이상 소득 빈곤율 | 39.7% | 14.8% |
| 연금 보험료율(2024년) | 9% | 18.8% |
여성 노인의 빈곤율은 45.0%였어요. 지속 1인가구의 64%가 여성이라는 점과 겹쳐 보면 가볍게 넘길 수치가 아닙니다. 다행히 2025년 연금개혁으로 보험료율이 올해 9.5%에서 2033년 13%까지 매년 0.5%p씩 오르고, 소득대체율은 43%가 됩니다. 소득대체율이란 가입 기간 평균소득 대비 받는 연금액의 비율이에요. 월 소득 309만 원으로 30년 가입하면 연금이 월 약 92만 7천 원에서 약 99만 7천 원으로 늘어난다는 언론 계산도 있었어요. 그래도 국민연금 하나로 생활비를 다 감당하기는 어렵습니다.
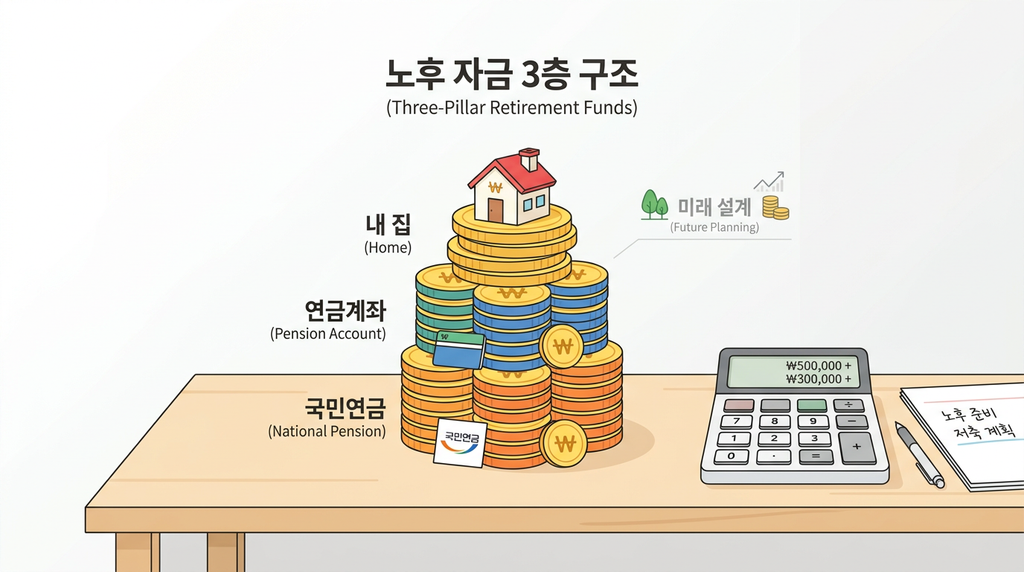
그래서 흔히 3층 구조로 나눠 봅니다. 1층은 국민연금, 2층은 연금저축과 퇴직연금(IRP), 3층은 집이나 부동산 같은 자산이에요. 2층에서는 세금 혜택이 큽니다. 근로소득자 기준으로 연금저축은 연 600만 원, IRP를 합치면 연 900만 원까지 세액공제를 받고, 공제율은 총급여 5,500만 원 이하 16.5%, 초과 13.2%예요. 900만 원을 채우면 최대 148만 5천 원(5,500만 원 이하)을 돌려받습니다. 3층에서는 하나금융연구소 조사에서 전체 응답자의 44%, 주택 보유자의 50%가 주택연금 이용 의향을 밝혔어요. 지속 1인가구의 42%는 간병·요양·돌봄 보장을 더 원했습니다.
돈보다 먼저 챙길 ‘사람 자산’
국가데이터처 조사에서 1인가구의 68.9%만 몸이 아플 때 도움받을 사람이 있다고 답했어요(전체 75.1%). 돈을 빌릴 사람이 있다는 응답은 45.6%(전체 51.4%), 외롭다는 응답은 48.9%(전체 38.2%)였습니다. 통장 잔고가 같아도 아플 때 연락할 곳이 있는 사람과 없는 사람의 노후는 달라요. 병원 동행이나 긴급 연락처를 미리 정해 두는 일도 노후 설계에 넣으세요.
이번 달에 해 볼 네 가지
| 할 일 | 방법 |
|---|---|
| 저축률 계산 | 월 저축액 ÷ 월 소득 × 100. 내 숫자를 처음 확인해 보기 |
| 예상 연금 조회 | 국민연금공단 누리집과 통합연금포털에서 내 연금 확인 |
| 연금계좌 점검 | 올해 12월 31일까지 입금한 금액만 올해 공제에 반영 |
| 비상 연락망 정리 | 아플 때 부탁할 사람 두 명, 보험의 간병 보장 내용 확인 |
이 글은 일반적인 정보이며 특정 금융상품의 가입을 권유하지 않아요. 세금과 연금 수령 조건은 개인 상황에 따라 달라지니 국세청이나 금융기관 상담으로 꼭 확인하세요.
혼자 산다는 건 모든 일을 혼자 책임진다는 뜻이기도 하지만, 내 노후의 설계자가 온전히 나라는 뜻이기도 해요. 남의 평균에 나를 맞추기보다 내 월급, 내 집, 내 사람들을 기준으로 숫자를 다시 세워 보세요. 그게 ‘내 멋대로’ 사는 중년이 가장 먼저 해야 할 준비라고 생각해요.